Contratar a una empresa externa para realizar determinados trabajos es una práctica habitual en prácticamente cualquier sector. Servicios de mantenimiento, limpieza, instalaciones, transporte o trabajos especializados son solo algunos ejemplos.
Pero ¿qué ocurre si uno de estos proveedores provoca un accidente o causa daños a un tercero mientras trabaja para nuestra empresa?
Aunque el trabajo lo realice una compañía independiente, la empresa contratante puede llegar a asumir responsabilidades en determinadas circunstancias.
Por eso, conocer cómo funciona la Responsabilidad Civil Subsidiaria y revisar adecuadamente las coberturas de los seguros empresariales resulta fundamental.
¿Quién responde cuando un subcontratista provoca un daño?
Imaginemos que una empresa contrata a un proveedor externo para realizar trabajos de mantenimiento en sus instalaciones.
Durante la intervención, uno de los trabajadores del proveedor provoca accidentalmente un daño material en las instalaciones de un tercero.
En principio, la empresa responsable de causar el daño deberá responder por sus consecuencias. Sin embargo, dependiendo de las circunstancias, la relación entre las partes y las obligaciones legales aplicables, también podría exigirse responsabilidad a la empresa que contrató los trabajos.
La responsabilidad no surge automáticamente por el simple hecho de haber contratado a un proveedor. Es necesario analizar cada situación y determinar si existe una base legal para reclamar a la empresa contratante.
¿Qué es la Responsabilidad Civil Subsidiaria?
La Responsabilidad Civil Subsidiaria es aquella que puede exigirse a una persona o empresa por los daños causados por otra, cuando concurren los requisitos legales correspondientes.
En el ámbito empresarial, puede resultar especialmente relevante cuando intervienen contratistas, subcontratistas o proveedores de servicios externos.
Conviene distinguirla de la responsabilidad directa o solidaria, ya que no tienen el mismo funcionamiento ni las mismas consecuencias jurídicas.
Por eso, contar con una cobertura de Responsabilidad Civil Subsidiaria en la póliza empresarial puede ayudar a proteger a la compañía frente a determinadas reclamaciones, siempre dentro de los términos, límites y condiciones contratados.
¿En qué situaciones puede verse afectada una empresa?
La exposición puede aparecer en actividades muy diferentes.
Por ejemplo, cuando se contratan trabajos de reparación o mantenimiento, servicios de limpieza, instalaciones técnicas o determinadas operaciones logísticas.
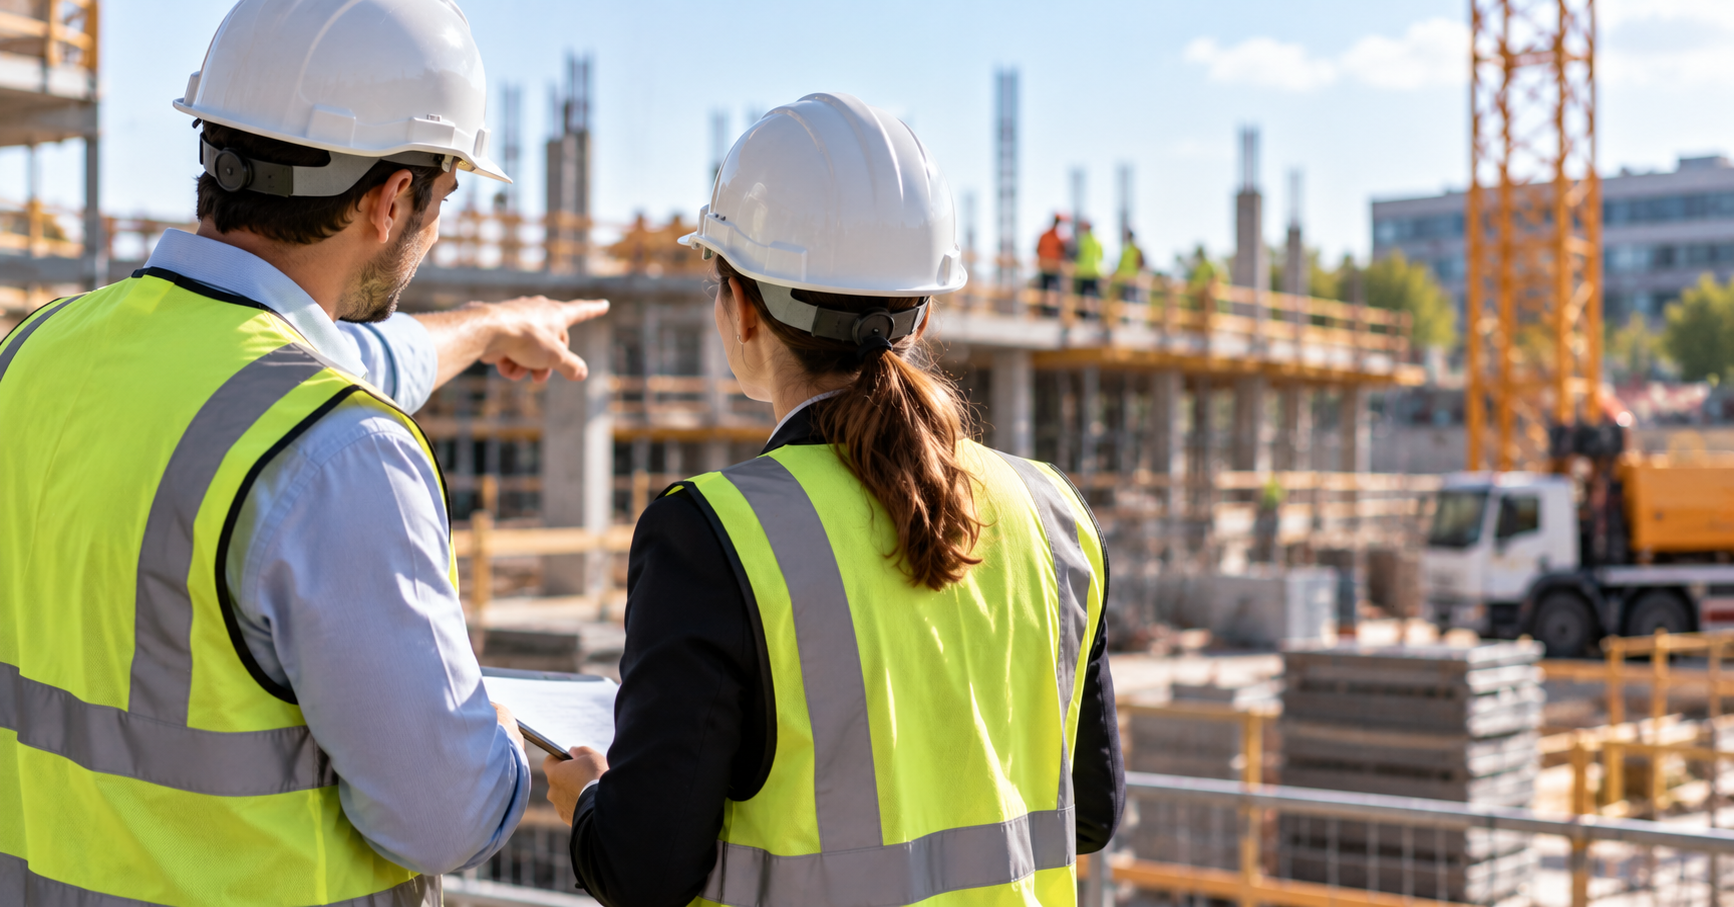
También puede ser relevante en proyectos de construcción, instalaciones industriales o actividades en las que intervienen varias empresas de forma simultánea.
En todos estos casos, resulta importante determinar quién realiza los trabajos, bajo qué condiciones, qué obligaciones asume cada parte y cómo se distribuyen las responsabilidades.
Externalizar una actividad no significa necesariamente eliminar todos los riesgos asociados a ella.
¿Es suficiente con que el proveedor tenga su propio seguro?
Disponer de una póliza de Responsabilidad Civil es una medida importante, pero no garantiza por sí sola que todas las situaciones estén correctamente cubiertas.
Es recomendable comprobar que el proveedor dispone de un seguro adecuado para su actividad y que los límites de indemnización son proporcionales a los riesgos de los trabajos contratados.
También conviene revisar posibles exclusiones, ámbitos territoriales, vigencia de la póliza y requisitos contractuales.
Pero hay otro aspecto fundamental: el seguro del proveedor no sustituye necesariamente las coberturas que necesita la empresa contratante.
Por este motivo, ambas pólizas deben analizarse de manera complementaria.
¿Qué ocurre si se produce una reclamación?
Cuando un tercero reclama daños derivados de una actividad subcontratada, es necesario determinar las circunstancias del incidente y las posibles responsabilidades de las empresas implicadas.
Dependiendo del caso, pueden intervenir distintas pólizas de Responsabilidad Civil.
Una adecuada coordinación entre las partes y sus aseguradoras puede facilitar la gestión de la reclamación, aunque la existencia de varias pólizas no significa que todas deban responder de la misma manera.
Por eso, resulta importante conocer previamente los procedimientos de comunicación de siniestros y las condiciones de cobertura.
La importancia de revisar los contratos y las pólizas
La gestión de estos riesgos comienza mucho antes de que ocurra un accidente.
Definir correctamente las obligaciones de cada parte, establecer requisitos de aseguramiento adecuados y revisar las coberturas disponibles permite reducir incertidumbres.
Además, las necesidades pueden cambiar a medida que la empresa crece, incorpora nuevas actividades o aumenta el volumen de trabajos subcontratados.
Una póliza que era suficiente hace unos años puede no responder adecuadamente a la realidad actual de la compañía.
Por eso, revisar periódicamente el programa de seguros es una parte importante de la gestión del riesgo empresarial.
Proteger tu empresa también implica conocer los riesgos de terceros
La Responsabilidad Civil empresarial no se limita a los daños que una compañía puede causar directamente durante su actividad.
También es importante analizar aquellas situaciones en las que pueden intervenir proveedores, contratistas o colaboradores externos.
En Filhet-Allard ayudamos a las empresas a identificar sus riesgos de responsabilidad, revisar sus programas de seguros y estudiar las coberturas más adecuadas para su actividad.
Porque una buena protección no consiste únicamente en asegurar los riesgos que conocemos, sino también en anticipar aquellos que pueden surgir de nuestra relación con terceros.